Efectos fiscales de las asambleas en la sociedad anónima | Lawgic
Curso Pocket · En vivo
Efectos fiscales de las asambleas
En la sociedad anónima.
Tres sesiones en vivo sobre la asamblea válida y su formalización, los seis actos de asamblea con efectos fiscales y el cuidado de los préstamos de accionistas, las AFAC y los dividendos. Cierre sobre cómo documentar hechos pasados sin fabricar prueba.
societario, financiero, contable y fiscal antes y después
0
Ponentes
experiencia jurídica, corporativa y fiscal
⚖️Del acuerdo a su efecto fiscal: actas, registros y documentos que sostienen cada operación
Temario
El programa completo
La asamblea válida y su formalización, seis actos con efectos fiscales y el tratamiento de préstamos, AFAC y dividendos. El cierre aborda las asambleas que documentan hechos pasados.
* Las tres sesiones se imparten el martes 10 de noviembre de 2026, de 16:00 a 20:00, hora de Ciudad de México (CST, UTC-6). Programa sujeto a cambios.
AsambleaSesión 1
Debe$500,000
Haber$500,000
✓ Cuadra
ActosSesión 2
Debe$1,200,000
Haber$1,200,000
✓ Cuadra
ComplianceSesión 3
Debe$300,000
Haber$300,000
✓ Cuadra
Sesión 1Martes 10 de noviembre de 2026 · 16:00 a 20:00 (hora CDMX)Bloque 01
Asamblea inválida, errores más comunes y cómo evitarlos
Convocatoria y orden del díaQuórum y votaciónActa y libros socialesProtocolización e inscripciónCapital fijo y variable
Antes de calcular un impuesto hay que comprobar que el acuerdo existe, es válido y consta donde la ley lo exige. La sesión recorre las reglas de la Ley General de Sociedades Mercantiles para una asamblea de S.A.: convocatoria en el sistema electrónico de la Secretaría de Economía, orden del día, asambleas ordinaria, extraordinaria y especial, asistencia, representación, quórum y votación, el acta asentada en el libro y firmada, los libros sociales y la protocolización e inscripción que exigen las extraordinarias, con la diferencia entre capital fijo y capital variable.
Cierra con los errores que debilitan la materialidad de una operación: el acta sin lista de asistencia ni RFC, el acuerdo fiscal tomado en «asuntos generales» y el acta privada que se protocoliza tarde creyendo que así adquiere la fecha que dice tener.
Sesión 2Martes 10 de noviembre de 2026 · 16:00 a 20:00 (hora CDMX)Bloque 02
Efectos fiscales de las asambleas, y materialidad de operaciones
Enajenación de accionesAumento de capitalCapitalización de pasivosAportación de inmueblesEmisión de accionesDecreto de dividendos
Cada acto se lee en cinco planos: societario, financiero, contable, fiscal antes y fiscal después, con los documentos que lo sostienen y su línea temporal. Se distingue la compraventa de acciones entre particulares, que no requiere asamblea salvo pacto estatutario, de la emisión, suscripción y pago de acciones nuevas; se revisa el aumento de capital, la capitalización de pasivos con la certificación de contador público inscrito que exige la Resolución Miscelánea Fiscal para 2026, y la aportación de inmuebles, que para el aportante es una enajenación.
El bloque termina con el decreto de dividendos: CUFIN, impuesto de la sociedad cuando el dividendo no proviene de esa cuenta, retención a personas físicas y el comprobante que acompaña cada pago.
Sesión 3Martes 10 de noviembre de 2026 · 16:00 a 20:00 (hora CDMX)Bloque 03
Compliance Corporativo y Fiscal
Préstamos de accionistasAFACDividendo fictoCUFIN y CUCAAsambleas sobre hechos pasados
Un depósito del accionista en la cuenta de la sociedad puede ser un préstamo, una aportación para futuros aumentos de capital o el pago de un aumento acordado, y la sociedad debe registrarlo con su título en el mes, porque un depósito sin registro se presume ingreso. La sesión revisa el préstamo de la sociedad al socio y cuándo la ley lo trata como dividendo ficto, la capitalización de AFAC, la CUCA y el reembolso de capital.
Cierra con las asambleas posteriores que documentan transferencias ya ocurridas: cuándo se documenta hoy un hecho verificable, cuándo cabe ratificar y por qué un acta antedatada pierde valor probatorio, con el procedimiento para corregir registros sin fabricar prueba.
Resultados
Al terminar podrás
✓
Revisar que una asamblea de S.A. esté bien convocada, instalada, votada, asentada en el libro y, cuando corresponde, protocolizada e inscrita.
✓
Reconocer los errores de forma que debilitan la materialidad de una operación corporativa ante el SAT.
✓
Distinguir la compraventa de acciones entre particulares de la emisión, suscripción y pago de acciones nuevas.
✓
Identificar las obligaciones fiscales de un aumento de capital, de una capitalización de pasivos y de una aportación de inmuebles.
✓
Integrar la documentación que pide la certificación de contador público para capitalizar un pasivo.
✓
Calcular cuándo un dividendo proviene de CUFIN, qué impuesto paga la sociedad cuando no proviene de ella y qué se retiene al accionista.
✓
Registrar con su título correcto el dinero que un accionista entrega a la sociedad: préstamo, AFAC o aumento de capital.
✓
Detectar cuándo un préstamo a un socio se trata como dividendo.
✓
Documentar hoy un hecho bancario pasado, ratificar cuando cabe y corregir registros sin antedatar un acuerdo.
Antes del curso
Información adicional
🏛️
Perfil de participantes
A abogados corporativos, secretarios de consejo, notarios y corredores públicos que protocolizan actas, contadores que documentan asambleas y litigantes que atienden conflictos entre socios.
⚙️
Análisis jurídico y fiscal
Cada acto se estudia en sus planos societario, financiero, contable y fiscal, con los documentos que lo sostienen y su línea temporal.
🔒
Casos prácticos
Se revisan el flujo bancario, el acuerdo, el acta, el asiento y la obligación fiscal de cada operación.
Incluye
Todo lo que obtienes
📡
3 sesiones en vivo
tres bloques en una tarde
🎥
Grabación del curso
consulta posterior permanente
📜
Constancia de participación
al concluir el programa
Ponentes
Quién imparte
Conoce a quienes participan en el programa.
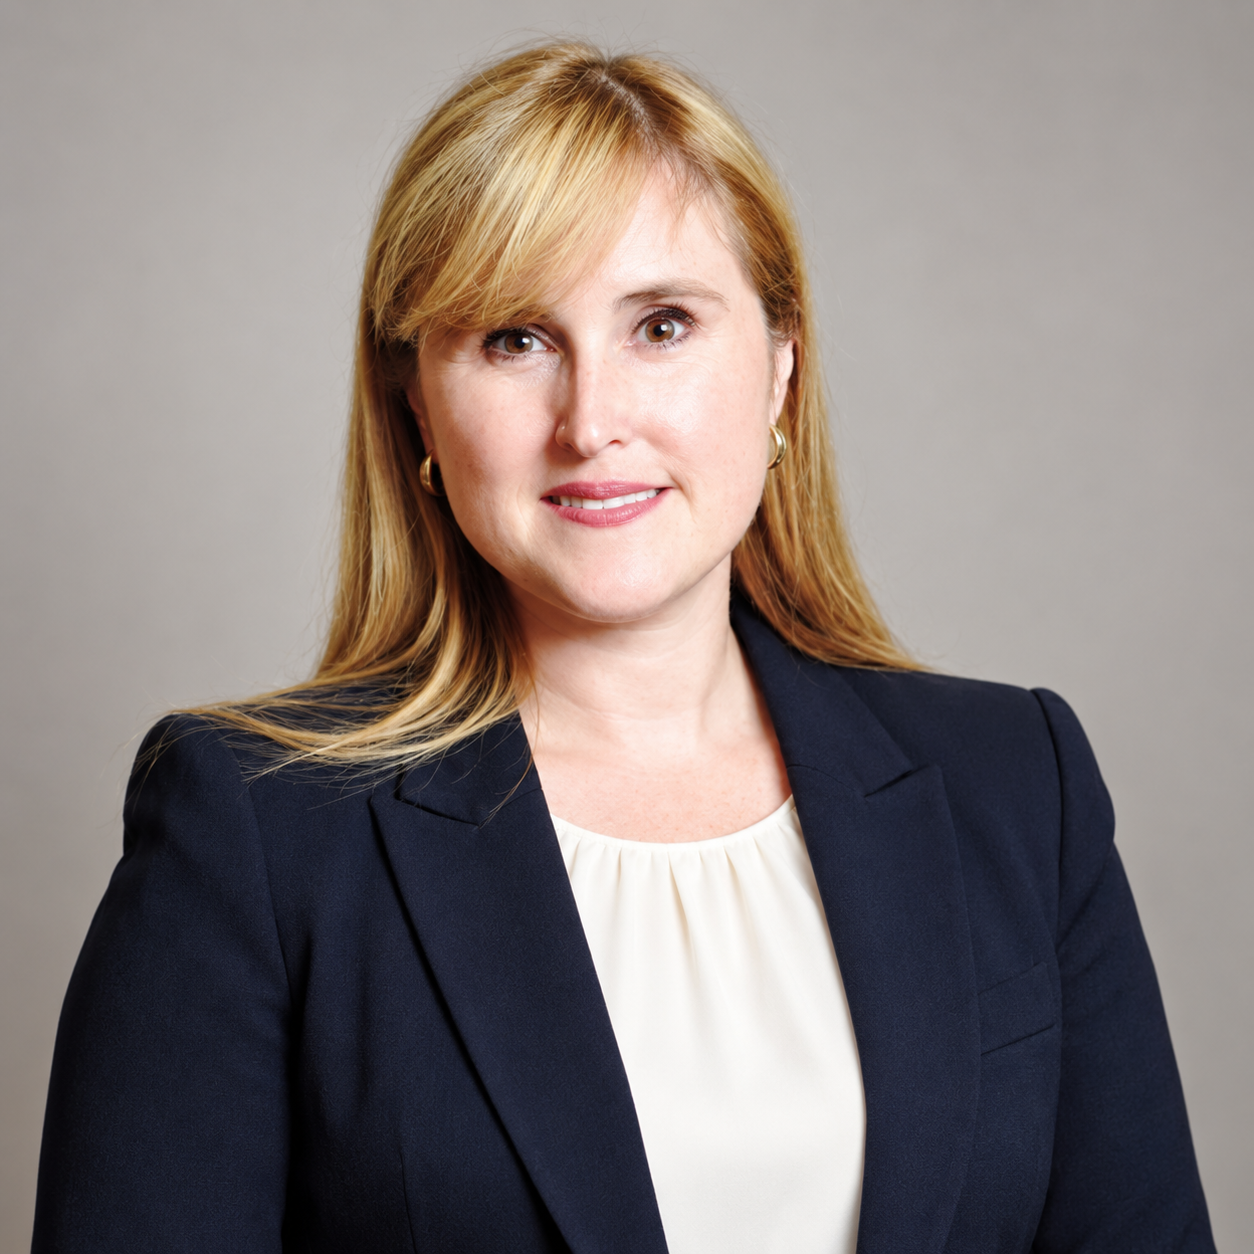
Mtra. Karen Bibiana Camarena Gutiérrez
Corredora Pública 74 de Jalisco · Presidenta de IMEF Guadalajara
Corredora Pública número 74 de la plaza del Estado de Jalisco. Licenciada en Derecho por la Universidad de Guadalajara, con maestría en Derecho de la Empresa por la Universidad Panamericana. En 2026 asumió la presidencia de IMEF Guadalajara, como la primera mujer en encabezar ese grupo. Ha participado en consejos de grupos empresariales de fabricación y distribución de productos y en programas de formación sobre gobierno corporativo y libros societarios.
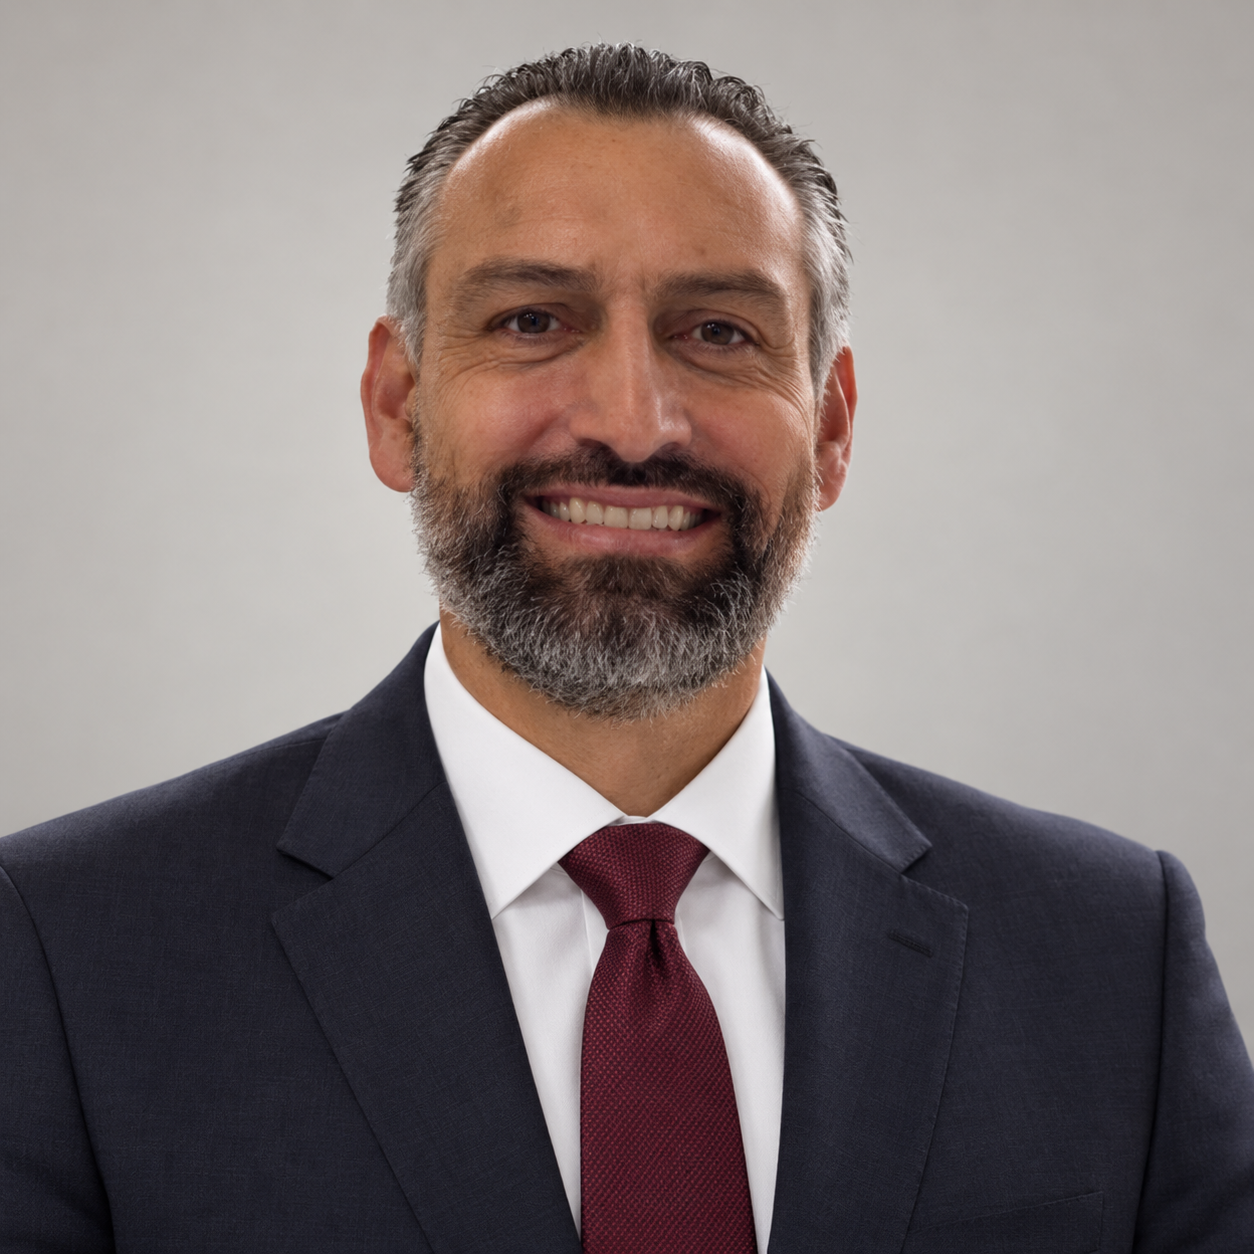
Mtro. Alejandro Pérez Corzo
Corredor Público 43 · Facilitador Privado 39 de CDMX
Corredor Público 43 y Facilitador Privado 39 de la Ciudad de México. Licenciado y maestro en Derecho, egresado del Doctorado en Teoría Política, Teoría Democrática y Administración Pública de la Universidad Autónoma de Madrid. Cuenta con formación en Derecho Corporativo, Inmobiliario, Constitucional y Correduría Pública. Ha participado como abogado en más de tres mil operaciones corporativas e inmobiliarias y ha sido profesor titular de Teoría de la Constitución en la Facultad de Derecho de la UNAM. Autor de trabajos sobre discrepancia fiscal y prevención del lavado de dinero en la actividad de fedatarios públicos. Ha ocupado cargos jurídicos y directivos en el sector público y es miembro del Ilustre y Nacional Colegio de Abogados de México y del Colegio de Corredores Públicos de la Ciudad de México.
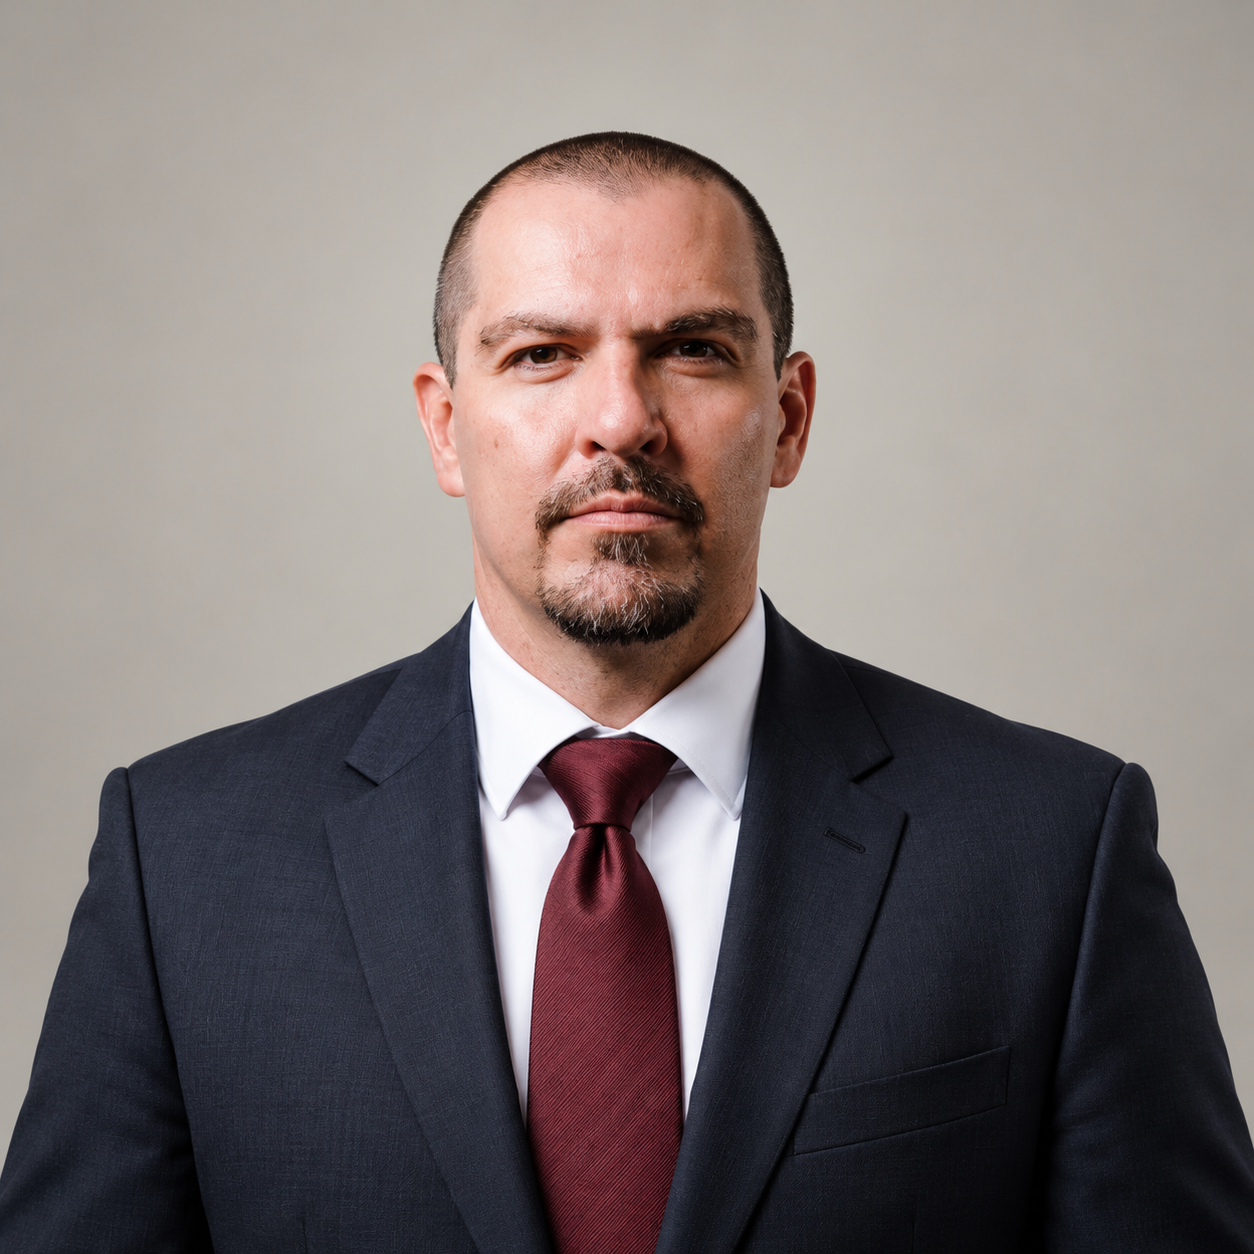
Mtro. Jesús Roberto Valles Aragón
Socio fundador de Valles Aragón
Socio fundador de Valles Aragón. Licenciado en Derecho por la Universidad Autónoma de Chihuahua, con estudios de maestría en Derecho Fiscal por la Universidad de las Américas Puebla, en Práctica Jurídica Transnacional por el Tecnológico de Monterrey y en Leyes Americanas por Washington University in St. Louis. Miembro de la Barra Mexicana de Abogados y autor de «Activos Intangibles, beneficios fiscales, legales y financieros», publicado por Dofiscal Editores.
Lic. Roberto Ibarra López
Abogado · Fundador de Lawgic
Abogado por la Universidad Panamericana, campus Guadalajara, titulado con mención honorífica. Cuenta con estudios de posgrado en Derecho Privado, Obligaciones y Contratos, y en Derecho Público, Constitucional y Amparo. Su práctica comprende Derecho Corporativo e Inmobiliario, amparo y litigio civil, mercantil y laboral patronal. Fundador de Lawgic y Tu Abogado Preferido, combina la dirección de litigios de alta complejidad con el desarrollo de tecnología jurídica y la formación de abogados en Lawgic Lessons. Ha impartido talleres de amparo electrónico y juicios federales en línea en la Casa de la Cultura Jurídica de la SCJN en Guadalajara y participado como ponente en la UNAM.
¿Tienes dudas?
Preguntas frecuentes
¿A quién está dirigido?
A abogados corporativos, secretarios de consejo, notarios y corredores públicos que protocolizan actas, contadores que documentan asambleas y litigantes que atienden conflictos entre socios.
¿Es un curso jurídico o fiscal?
Las dos cosas. Cada acto se estudia en su plano societario, financiero, contable y fiscal, porque el SAT revisa que esas piezas coincidan en monto y fecha.
¿Se ven casos prácticos?
Sí. Se trabajan casos con línea temporal: el flujo bancario, el acuerdo, el acta, el asiento y la obligación fiscal de cada operación, con cifras de 2026.
¿Qué pasa si no puedo asistir en vivo a alguna sesión?
Todas las sesiones se graban y la grabación queda disponible de forma permanente para su consulta posterior.
¿Qué incluye el precio de $1,900 MXN?
Un pago único por el curso completo: las 3 sesiones en vivo, la grabación y una constancia de participación.
Los presentes Términos y Condiciones regulan la participación en el Curso Pocket denominado "Efectos fiscales de las asambleas en la sociedad anónima", organizado por Legal AI Tools INC.
1. Descripción del curso
1.1. El curso consiste en un programa de 3 sesiones en vivo sobre efectos fiscales de las asambleas en la sociedad anónima, que se llevará a cabo el día 10 de noviembre de 2026 en formato 100% virtual.
1.2. El curso tiene un costo de $1,900 MXN.
1.3. El horario programado es de 16:00 a 20:00 hrs, hora de Ciudad de México (CST, UTC-6).